onsdag 12 november 2014

VD-intervju TiksPac - goda förutsättningar för utdelning nästa år

Här kommer den utlovade intervjun med TiksPacs VD Stig-Arne Mårtensson genomförd i samband med min tidigare analys av bolaget. De två mest intressanta svaren som kom fram under intervjun är förmodligen hur bra mottagandet varit för TiksPac i Storbritannien hitintills, samt att bolaget fortfarande ser goda förutsättningar för att ge utdelning nästa år.

Länk till analysen:
TiksPac analys - lönsam och snabbväxande dubblingskandidat

Intervjun:

Ser du förutsättningar att fortsätta växa i Norden?
Ja, marknad Danmark och Finland har stor potential. Även marknad Sverige och Norge har förutsättningar att växa någon nivå till.

Har ni någonsin haft problem att hitta nya sponsorkunder efter utgångna avtal, med sjunkande genomsnittliga intäkter per station som följd?
Tvärtom, vi blir hela tiden bättre och bättre i vår säljteknik genom utbildningar, daglig coachning mm.  Vi arbetar mot ett projektmål och det är ofta det överstigs.

Hur har mottagandet varit i Storbritannien hitintills?
Över alla förväntningar, otroligt positivt bemötande. Britterna är väldigt måna om sina parker och landet är väldigt hundtätt.

Ser du förutsättningar för att TiksPac ska slå stort i Storbritannien? Vilka är de främsta?
”Problemet” har hög prio hos kommunerna, med cirka 11 miljoner hundar i landet. Vi har även en stark samarbetspartner i Keep Britain Tidy.

När tror du att avtalsaktiviteten på den brittiska marknaden kommer att tillta?
Våren 2015

Hur många gånger större uppskattar du att marknaden i Storbritannien är jämfört med Sverige/Norden?
Minst dubbelt så stor som vår Norden-marknad

Är er uppskattning fortfarande att etablering på en ny marknad kostar enbart 500 000 kronor?
Ja, konceptet ”säljer”  in sig självt. Däremot kommer kostnaderna att öka om vi behöver etablera kontor, rekrytera osv.

Ser du fortfarande goda förutsättningar för att ge en utdelning nästa år?
Ja

Ni ger kommuner möjlighet att utöka antalet stationer i förhållande till grunderbjudandet. Är det många kommuner som väljer att göra detta?
Ja, kommunerna vill bemöta invånarnas krav på fler stationer och vill ge dem den servicen

måndag 10 november 2014

TiksPac - lönsam och snabbväxande dubblingskandidat


Tog mig en titt på det mindre bolaget TiksPac. Bolaget finns idag över hela Norden och har ett genomslag på 60 - 80% i Sverige. I oktober tecknade bolaget sitt första avtal i Storbritannien - Europas största marknad för bolagets tjänst. TiksPac har varit lönsamt ända sedan grundandet 2001 och en nuvärdesberäkning baserad på ett relativt försiktigt genomslag i Storbritannien ger ett motiverat värde 100% över dagens värdering

Länk till analysen:
Analys TiksPac - Lönsam och snabbväxande dubblingskandidat

Kommer att återkomma med en kortare intervju av bolagets VD

onsdag 29 januari 2014

Fed trappar ner ytterligare

Som väntat sänker Federal Reserve stödköpen till 65 BUSD i månaden från tidigare 75 BUSD. Fördelningen av stödköpen kommer att vara 35 BUSD i treasuries och 30 BUSD i MBS:er. Förslaget röstades igenom enhälligt.


Fortsatt tapering väntas

Ikväll har Bernanke sitt sista möte som Fed Chairman innan Janet Yellen tar över. Trots en kaosartad månad i emerging markets och trista jobbsiffror på hemmaplan väntas Bernanke fortsätta den tapering som inleddes i december. I december minskades Federal Reserves stödköp med 10 BUSD per månad, från 85 till 75 BUSD. Ikväll väntas Bernanke annonsera ytterligare en sänkning på 10 BUSD, från 75 till 65 BUSD i månaden. Beskedet kommer vid klockan 19 svensk tid.

De amerikanska jobbsiffrorna för december kom in som en besvikelse, men det hävdades bland annat att det kalla vädret hindrat många i norra USA från att ta sig till jobbet. Efter en BNP-tillväxt på 4,1% respektive 3,2% för Q3 och Q4 2013 förväntar sig många en fortsatt tapering från Federal Reserve trots de trista jobbsiffrorna. Det är emellertid viktigt att komma ihåg att den pågående taperingen är långt ifrån slutet på sagan. I nuläget har Federal Reserve en balansräkning på cirka 4,1 biljoner USD, med 2,2 biljoner USD i US Treasuries och 1,5 biljoner USD i MBS:er. Fortsätter taperingen i den nuvarande takten kommer Federal Reserve att hinna addera ytterligare några hundra miljarder dollar i treasuries och MBS:er till sin balansräkning innan den pågående QE:n är över. Den stora frågan är hur och när Federal Reserve ska lyckas minska sin balansräkning. Förmodligen är den dagen rätt långt borta. USAs ekonomi är dessutom en bra bit ifrån fullt återhämtad. BNP-tillväxten har förbättrats, men de sjunkande arbetslöshetssiffrorna är enbart en artificiell effekt av att folk lämnar arbetsstyrkan. Labour participation rate i USA nådde i december 32,8% vilket är den lägsta nivån sedan 1978. Det var en tid då kvinnor inte jobbade i lika hög grad som män.

Det finns en del ljusa punkter i den amerikanska ekonomin, men också många mörka. Antalet amerikaner på food stamps ligger fortfarande på rekordnivåer. Den senast redovisade siffran är 47,4 miljoner.
En annan viktig faktor för Federal Reserve är inflationsnivån. Inflationen är fortfarande låg i USA, och som jag nämnt tidigare fruktar Fed deflation långt med än inflation. Fullföljer Federal Reserve den pågående taperingen kommer centralbanken förmodligen att tvingas införa nya verktyg för att kontrollera inflation och räntor. Man ska också komma ihåg att Federal Reserve hann avsluta två QE-program innan det nuvarande introducerades. Det finns ingenting som hindrar centralbanken från att återigen öka stödköpen. Det ska bli intressant att se hur Janet Yellen agerar under 2014. Hon är som bekant känd för att vara mer av en "dove" än Bernanke, vilket innebär ett högre fokus på arbetslöshet än inflation. I en situation där den faktiska arbetslösheten är hög och inflation låg är det därmed sannolikt att hon agerar aggressivt.


onsdag 4 december 2013

Yuanen går om euron som världens näst mest handlade valuta

Yuanen är numera den näst mest handlade valutan efter dollarn. Det här är en effekt av att Kina öppnar upp sina kapitalmarknader allt mer, och den utfasning av dollarn som Kina inlett genom swap-avtal med EU, Storbritannien, Japan, Australien osv. Dessutom premierar Kina exempelvis amerikanska importörer som väljer att betala sina kinesiska leverantörer i Yuan. Det här innebär att Yuanen gradvis ersätter dollarns roll i Kinas handel med omvärlden. Under de första 9 månaderna 2013 hanterades 17% av Kinas globala handel med Yuanen. Under 2009 var motsvarande siffra 1%. Bruket av Yuanen globalt är fortfarande minimalt, men trenden uppåt är imponerande. På knappt två år har Yuanens andel på de globala valutamarknaderna mångdubblats. Det är många år kvar innan Yuanen kan konkurrera med dollarn, men det är tydligt att Kina inlett arbetet med att fasa ut dollarn som global reserv- och handelsvaluta.
Ett intressant citat från Kina på sistone kom från Yi Gang på People's Bank of China. Den 20e november sa han att det inte längre är i Kinas intresse att fortsätta bygga upp valutareserven. Idag består större delen av Kinas valutareserv av dollar, så vad uttalandet innebär är att Kina inte längre har något intresse av att fortsätta köpa US Treasuries. Förmodligen kommer Kina inte att sälja av sitt nuvarande innehav av Treasuries, men det är tydligt att de inte har något intresse av att öka denna position.


Yuan Passes Euro as 2nd-Most Used Trade-Finance Currency


"China’s yuan overtook the euro to become the second-most used currency in global trade finance after the dollar this year, according to the Society for Worldwide Interbank Financial Telecommunication.

“It’s true that overseas exporters are using the renminbi more as the contract currency to increase the attractiveness and competitiveness of goods or services sold to China,” said Cynthia Wong, the Hong Kong-based head of emerging-market trading for Singapore and Hong Kong at Societe Generale SA.

..........

China is seeking a greater role for its currency in global trade and investment as the state loosens controls on the exchange rate and borrowing costs in the world’s second-largest economy. People’s Bank of China Deputy Governor Yi Gang said Nov. 20 it is no longer in the nation’s interest to keep building up its foreign-exchange reserves, which totaled a record $3.66 trillion at the end of September.

..Agreements were announced this quarter to start direct currency trading between the yuan and both the British pound and Singapore dollar.

“The renminbi is clearly a top currency for trade finance globally and even more so in Asia,” Franck de Praetere, Swift’s Singapore-based head of payments and trade markets for Asia Pacific, said in the statement.

..........

International use of the yuan is increasing as China opens up its capital markets. In the first nine months of this year, about 17 percent of China’s global trade was settled in the currency, compared with less than 1 percent in 2009, according to Deutsche Bank AG.

China and the U.K. will begin direct trading between the yuan and the British pound, Chancellor of the Exchequer George Osborne said on Oct. 15. China also approved an 80 billion yuan quota allowing investors in London to buy onshore assets. Singapore inked a similar agreement with China a week later. Direct trading between the currencies of Japan and Australia started in the past two years.

The European Central Bank and the People’s Bank of China agreed to establish a bilateral currency swap line of as much as 350 billion yuan, the Frankfurt-based central bank said in October.

The People’s Bank of China will “basically” end normal intervention in the foreign-exchange market and broaden the yuan’s daily trading limit, Governor Zhou Xiaochuan wrote in an article in a guidebook explaining reforms outlined following a Communist Party meeting that ended Nov. 12."

tisdag 3 december 2013

Ett par veckor gamla uttalanden från William Dudley


"Federal Reserve Bank of New York President William C. Dudley said faster economic growth is needed to generate the lasting job gains that would prompt him to support a reduction in stimulus.

“The missing ingredient” is that “we haven’t actually seen an acceleration in the growth rate that will actually sustain the improvement in the labor market,” Dudley, 60, said to reporters during a press briefing in New York.

Dudley predicted U.S. economic growth will pick up next year and in 2015, saying he’s “more hopeful” the expansion is strengthening as the drag from fiscal policy wanes. Policy makers have said they will press on with bond purchases, now $85 billion a month, until the outlook for the labor market has “improved substantially.”

The New York Fed chief, who is also vice chairman of the policy-setting Federal Open Market Committee and has supported record stimulus, predicted a 2.5 percent to 3 percent expansion next year, with growth “a little bit stronger” in 2015.

“There’s a lot of uncertainty around that forecast,” Dudley said. “What we actually do will be defined by how the economy actually evolves.”

Inflation will “gradually drift” up toward the Fed’s 2 percent goal, while not reaching that level next year, Dudley predicted. He said he doesn’t think inflation “will be a problem for several years at a minimum.”

The FOMC is debating how to reduce bond purchases without triggering a sharp increase in bond yields. Chairman Ben S. Bernanke said the Fed will probably hold down its target interest rate long after ending so-called quantitative easing, and possibly after unemployment falls below 6.5 percent.

Near Zero

“The target for the federal funds rate is likely to remain near zero for a considerable time after the asset purchases end, perhaps well after” the jobless rate breaches the Fed’s 6.5 percent threshold, Bernanke said in a speech to economists in Washington. A “preponderance of data” will be needed to begin removing accommodation, he said.

Dudley said it’s “important that people get our message broadly right,” and that “the challenge of communication” is a “little more difficult than usual” because policy maker are relying on new tools after cutting the benchmark interest rate almost to zero in December 2008.

Unemployment was 7.3 percent in October. The economy grew last quarter at a 2.8 percent rate. Fed officials forecast a 2 percent to 2.3 percent expansion for 2013, compared with a 1.7 percent estimate released by the Organization for Economic Cooperation and Development."


Källa

onsdag 20 november 2013

Fungerar Abenomics?

Precis som i USA tycks Japans QE i huvudsak leda till att bankernas reserver hos centralbanken växer. Effekten på inflationen är därmed begränsad. I Japan har QEn lett till att importpriserna för framförallt bränsle stigit kraftigt, samtidigt som de lokala lönenivåerna inte ökat i någon högre grad. I september steg Japans konsumentprisindex med 0,7%, vilket indikerade att Japan kunde vara på väg mot inflation. Ökningen berodde emellertid till stor del på ökade energikostnader - en effekt av den svagare Yenen. De japanska reallönerna går åt motsatt håll, med en minskning på 2% under augusti. Kombinerat med importerad inflation innebär det att Japanernas köpkraft sjunker. Som det ser ut i nuläget är några positiva effekter av Abenomics svåra att identifiera, samtidigt som risken för att Japanska staten ska gå bankrutt ständigt byggs upp. I nuläget har Japan en statsskuld på nästan 200% av BNP, och en stor del av statens intäkter går redan till att betala räntor på denna skuld. Skulle BOJs nuvarande QE-projekt leda till högre räntor kan det mycket väl leda till att den Japanska staten tvingas går bankrutt.


tisdag 19 november 2013

Utfärdandet av Cove-lite-lån når rekordnivåer

Financial Times publicerade nyligen siffror som visade att utfärdandet av covenant-lite-lån i USA nått nya rekordnivåer, och med råge passerat nivåerna före finanskrisen 2008. Cove-lite-lån är lån med färre säkerhetsklausuler för långivaren, och vanliga inom bland annat LBOs (leveraged buyouts). Färre säkerhetsklausuler innebär att långivaren inte har samma möjlighet att bevaka den finansiella situationen för gäldenären eller agera om värdet på underliggande säkerheter eroderas. Cove-lite medför en högre risk för långivare och en hög nivå cov-lite-lån indikerar därför ett maktskifte mellan låntagare och långivare. Vad ett högre utfärdande av cove-lite-lån bland annat borde indikera är därför att banker fortfarande har svårt att låna ut pengar. Som jag utrett tidigare är detta en deflatorisk kraft. 
Rapporten från Financial Times visar att 55% av nya leveraged loans (lån till företag och individer med redan befintliga lån i stort sett) är cove-lite i nuläget. En så pass hög andel cove-lite-lån bygger upp en risk i systemet då banker får sina händer bakbundna vid en eventuell likviditetskris. Detta fenomen kunde ses bland annat vid inledningen till finanskrisen 2007-2008.

Källa

måndag 18 november 2013

Yellens tal i senaten

Nästan komisk summering av Yellens tal i senaten. Det mesta av det hon säger indikerar att vi inte ska förvänta oss någon tapering i närtid.

Länderna mest känsliga för en finansiell kris

Business Insider listar de 12 länder i världen som är mest känsliga för en finansiell kris. Tre av BRICS-länderna är med på listan - Brasilien, Indien och Sydafrika. Samtidigt börjar många diskutera en eventuell kreditbubbla i Kina.


tisdag 12 november 2013

Rickards på Boom Bust

Boom Bust har varit relativt tomt på intressanta inslag på sistone, men igår gästade Rickards programmet. Intressant som vanligt. Programmet har även ett kortare inslag om hackningen av bitcoin-sites. Det är definitivt en aspekt värd att ta upp med folk som jämför bitcoins med t.ex. guld.

tisdag 5 november 2013

Intervju med Nordkoms VD

Introduce publicerade en intervju med Nordkoms VD Henrik Andreasson i veckan:

Det tredje kvartalet är normalt svårt för tjänsteorganisationer, kan du kort kommentera utvecklingen i Ottoboni där ni fortsätter växa men gör ett svagt resultat?
Som vi skriver i rapporten hade vi förväntat oss en än högre tillväxt. Därmed har vi också en organisation och likväl en kostnadsmassa anpassad för en högre omsättning. När våra tillväxtmål inte riktigt infriades påverkar detta också resultatet negativt. Att vi faktiskt växer är dock positivt, det finns många aktörer i vår bransch som snarare tappar omsättning.

Done Production har nu två kvartal i rad visat tillväxt, trots att marknaden för tryckt media troligen sjunker, är detta en hållbar utveckling och hur ser ni på affärsområdet inom Nordkom framöver?
Inledningsvis vill jag säga att även om Done Production i stor utsträckning verkar inom tryckt media så håller vi alltmer på att styra om till att bli en modern produktionsbyrå som inte är kanalberoende. Exempel på detta är bildhantering inom 3-D och produktion av taktisk digital kommunikation som nu ingår i Dones erbjudande. Marknaden för tryckta medier må vara minskande men är fortfarande en stor marknad och vårt starka produktionsbyråerbjudande gör att vi kan ta marknadsandelar.

En större kund drog ned på beställningarna inom Ottoboni, men har skrivit nytt avtal med bl a E.ON, hur är din syn läget på mediamarknaden för tillfället, har vändningen uppåt kommit eller är det fortsatt avvaktande?
Det är bara att titta på senaste statistiken från IRM (Institutet för Reklam- och Mediestatistik), samtliga nordiska marknader backar första halvåret 2013. Därmed får vi inget gratis av en allmänt uppåtgående trend, snarare tvärtom. Detta omöjliggör förstås inte tillväxt, en bra aktör kan alltid ta marknadsandelar.

Ni vände verksamheten i Göteborg till vinst under våren, kan du jämföra utvecklingen i Göteborg med det ni ser i Öresund för tillfället. Är det stor storleksskillnad på verksamheterna och hur utvecklas Öresund jämfört med hur lång tid det tog för Göteborg att vända till vinst?
En påtaglig skillnad är storleken och tidigare plattform. I Göteborg fanns det en grund och viss kritisk massa att utgå ifrån. I Öresund är det en uppstart i ordets rätta bemärkelse varpå det är fullt naturligt och även förväntat att det skall ta lite längre tid. Jag är dock nöjd med var vi står idag och ser med tillförsikt fram emot utvecklingen under 2014.

fredag 25 oktober 2013

SocGen sätter ökad QE på spelplanen

Societe Generale sticker ut huvudet och blir den första stora och "seriösa" aktören som målar upp ökad QE som ett potentiellt scenario inför FOMC i slutet på oktober:

"Although we assign a very low probability to a decision by the FOMC to increase asset purchases at its October meeting, it is not a possibility we can ignore. Assuming the Fed does not increase asset purchases this year, we consider the bottom of the range on the 10yT to be 2.40%. The market impact of an increase in Treasury and/or MBS purchases would be to rally the long-end of the curve back towards 2.00%, destroy volatility (again), possibly tighten the mortgage basis, and supporting equity, credit and emerging markets.

The potential downsides to increasing asset purchases would be that (1) the market would assume the FOMC was focusing on a very grim economic picture; (2) the perceived risk of inflating asset bubbles in various market segments would rise; and (3) the FOMC may run into a credibility problem (again) by whipsawing the market.

...

The question now may very well be whether or not the FOMC will choose to increase asset purchases at the next meeting, or whether it will include language in the FOMC statement that indicates they are strongly considering the option. A simple interim solution would be to reinsert the language that appeared in the May through July FOMC statements that “the Committee is prepared to increase or reduce the pace of its purchases to maintain appropriatepolicy accommodation as the outlook for the labor market or inflation changes.”


Källa

söndag 20 oktober 2013

Korruption och dess påverkan på statsskuld och samhälle

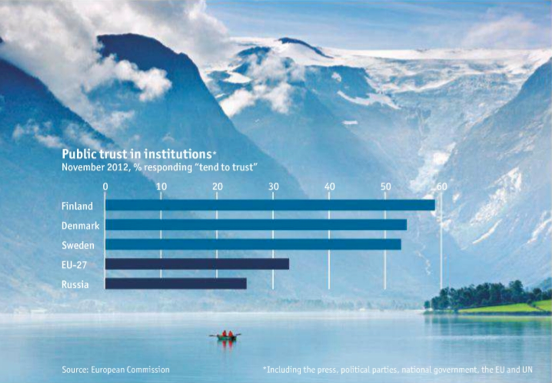
Tabellen nedanför visar en av de viktigaste anledningarna till att de Skandinaviska länderna är några av de mest välfungerande ekonomierna i Europa. Att folket litar på regeringen och inte misstänker korruption har ett flertal positiva effekter, bland annat ett mer välfungerande skattesystem. Ta ett land som Italien, där 86% av befolkningen anser att korruption är vida spridd inom staten. I ett sådant land väljer folk att inte betala skatt, och företag väljer att inte lita på byråkratin. Det leder dels till en sämre affärsmiljö för företag, dels till ett sämre fungerande välfärds- och infrastruktursystem för folket. Tabellerna kommer från publikationen Global States of Mind 2013.
Det är förvånande att länder som Italien, Portugal och Tjeckien i stort sett placerar sig i nivå med länder som Tanzania, Ugana och Kenya i denna typ av undersökningar. Även om den faktiska korruptionen förmodligen är högre i de senare länderna spelar det många gånger mer roll hur folket uppfattar vidden av korruptionen.
Jag roade mig med att jämföra länderna i Väst- och Nordeuropas statsskuld/BNP med deras poäng i Transparancy Internationals årliga undersökning av korruptionsnivån i världens länder (Corruption Perception Index). I Transparency Internationals årliga undersökning ges varje land en poäng på en skala från 0 - 100, där 100 är ingen korruption och 0 maximal korruption. Jag sammanställde värdena i tabellen nedanför och räknade sedan ut korrelationen mellan de två. De två variablerna hade en korrelation på -0,86 (där -1 är perfekt negativ korrelation. Negativ eftersom hög poäng på Transparancy Internationals skala ger låg debt/GDP och vice versa). En korrelation på -0,86 är onekligen väldigt hög. Corruption Perception Index rankar dessutom länders korruption "as determined by expert assessments and opinion surveys", och inte enbart utifrån befolkningens uppfattning om staten. Att folkets uppfattning av staten eventuellt skulle påverkas av en hög skuldsättning bör därmed inte ge upphov till några större fel. Sannolikt är korruption ofta en del av en illa skött statsapparat, men vad korrelationen trots detta indikerar är att en viktig del i den reform Europas skuldhärdar behöver förmodligen är en mer transparent regering.
Jag minns att just hur korrupt folket uppfattar staten var en variabel som togs upp som viktig i The Economists artikel "The Nordic Countries - The Next Supermodel". Artikeln handlade om de nordiska länderna och hur de borde ses som förebilder för resten av Europa och världen. Artikeln sammanfattas ganska väl i några av de inledande meningarna:

"If you had to be reborn anywhere in the world as a person with average talents and income, you would want to be a Viking. The Nordics cluster at the top of league tables of everything from economic competitiveness to social health to happiness. They have avoided both southern Europe’s economic sclerosis and America’s extreme inequality". 

Anledningen till att Norden undvikt den nuvarande skuldkrisen är inte bara att vi hade vår skuldkris under 90-talet, utan som The Economist beskrev det - "..the Nordics cleverly managed to have their debt crisis in the 1990s. But the second reason why the Nordic model is in vogue is more interesting. To politicians around the world—especially in the debt-ridden West—they offer a blueprint of how to reform the public sector, making the state far more efficient and responsive". 

The Economist drar även en del direkta kopplingar till uppfattningen om korruptionsnivån inom staten och systemets funktion:

"A Swede pays tax more willingly than a Californian because he gets decent schools and free health care. The Nordics have pushed far-reaching reforms past unions and business lobbies. The proof is there. You can inject market mechanisms into the welfare state to sharpen its performance. You can put entitlement programmes on sound foundations to avoid beggaring future generations. But you need to be willing to root out corruption and vested interests"


Bilden ovanför är tagen från artikeln och visar de nordiska ländernas förtroende för institutioner som press, regering, politiska partier osv i förhållande till resten av de Europeiska länderna. I anslutning till bilden skrivs - "Economists say that high levels of trust result in lower transactions costs - there is no need to resort to American-style lawsuits or Italian-style quid-pro-quo deals in order to get things done. But its virtues go beyond that. Trust means that high-quality people join the civil service. Citizens pay their taxes and play by the rules. Government decisions are widely accepted"

För den som inte läst artikeln från The Economist kan jag rekommendera det. Den fulla versionen måste betalas för men här finns inledningen till artikeln.

fredag 18 oktober 2013

USAs skuld passerar 17 biljoner USD

Efter en upplåning på 328 BUSD idag tog amerikanska statens skuld steget över 17 biljoner USD
US Debt Clock: http://www.usdebtclock.org/

Boom Bust

Nytt program från Boom Bust på Russia Today. En del om amerikanska kongressens senaste budgetdeal samt en intervju med Doug Casey

torsdag 17 oktober 2013

EU och Kina ingår swap-deal

En nyhet från förra veckan, men värd att ta upp. People's Bank of China har tidigare tecknat ett swap-avtal med Bank of England till ett värde av 200 miljarder Yuan, och nu ingås ett liknande avtal med ECB. Värdet på avtalet är maximalt 45 miljarder euro, eller 350 miljarder Yuan. Vad det här innebär rent praktiskt är att Kina i sin handel med EU inte längre behöver växla yuan till dollar för att sedan växla dessa till euro, och vice versa. Handeln mellan Kina och Europa uppgår till cirka 480 miljarder euro årligen så swap-avtalen täcker enbart en mindre del, men samarbetet Kina-Europa indikerar återigen att dollarn sakta men säkert förlorar sin status som global reserv- och handelsvaluta.

Representanthuset röstar igenom senatens förslag

Sent igår kväll röstades senatens förslag igenom även i representanthuset. Förslaget behövde 216 yea-röster, och slutresultatet blev 285 - 144 för yea-sidan. 87 av yea-rösterna var republikanska. Därmed är USA budget- och skuldtakskris löst för den här gången.

onsdag 16 oktober 2013

Senaten når överenskommelse

Senaten har nu kommit fram till en överenskommelse som skjuter upp problemen några månader framåt i tiden, men en överenskommelse none the less. Överenskommelsen kan nog inte ses som mycket annat än en förlust för republikanerna, som har tvingat amerikanska staten till en partiell nedstängning under 2 veckor för att nu bryta dödläget med endast obetydliga förändringar i Obamacare som belöning. Förslaget är partiöverskridande och framtaget av den demokratiske senatorn Harry Reid i samarbete med den republikanske senatorn Mitch McConnell.


"The bill will barely scathe Obamacare, however, and putting it on the floor will mark a huge concession by the House after sparking a 16-day government shutdown over insistence that the health care law be defunded or delayed as a condition to keep the government open. Dozens of conservatives in the House will be disappointed by the proposal and Boehner will need Minority Leader Nancy Pelosi to deliver a bevy of votes to pass the bill.

Reid (D-Nev.) and McConnell (R-Ky.) are very close to finishing an agreement to reopen the government through Jan. 15, lift the debt ceiling through Feb. 7 and develop a bicameral budget committee that would be required to develop a conference report by Dec. 13.

The plan includes a proposal offered by McConnell in the 2011 debt ceiling crisis that allows Congress to disapprove of the debt ceiling increase, which means lawmakers will formally vote on whether to reject of the debt ceiling increase until Feb. 7. Obama can veto that legislation if it passes. If Congress fails as expected to gather a two-thirds majority to override the veto, the debt ceiling would be raised.

The deal would also deliver back pay to furloughed federal workers, require income verification for people seeking health-insurance subsidies under the Affordable Care Act and also allow the Treasury Department to use extraordinary measures to pay the nation’s bills if Congress doesn’t raise the debt ceiling by Feb. 7""


Källa